
Senza categoria
Investimento in oro: perché e come farlo con consapevolezza
In breve. L'oro da investimento serve a conservare valore nel tempo, non a produrre reddito: non paga cedole né dividendi, ma non dipende da nessun emittente. Si compra in lingotti certificati a titolo 999,9 o in monete riconosciute a livello internazionale, è esente IVA per legge e va custodito con criterio. Da Cicala, nei negozi di Pegli e di via San Vincenzo 110r a Genova, si acquista e si vende al corso del giorno, con documento regolare.
Quando abbiamo scritto la prima versione di queste pagine, nella primavera del 2025, l'oro stava toccando massimi storici e in molti se ne stavano accorgendo per la prima volta. Le ragioni non erano misteriose: inflazione nell'area euro ancora sopra l'obiettivo della BCE, crescita europea e italiana fiacca, tensioni commerciali e politiche che rendevano difficile fare previsioni a dodici mesi. In quel clima, la domanda che ci sentivamo rivolgere al banco cambiava tono: non più «quanto rende», ma «come faccio a non perdere quello che ho».
È una domanda legittima e merita una risposta onesta, che non assomigli a una promessa. L'oro non è una scorciatoia e non è un investimento che si gestisce guardando i grafici ogni mattina. È un metallo che da millenni svolge una funzione precisa: trasportare valore attraverso il tempo, anche quando cambiano valute, governi e sistemi bancari. Capire che cosa può fare — e che cosa non può fare — è la parte più importante dell'acquisto.
Che cosa succede ai soldi fermi sul conto
Il capitale lasciato in banca non è immobile: è esposto a tre cose insieme. La prima è l'inflazione, che erode il potere d'acquisto anche quando il saldo resta identico; se il rendimento del deposito è appena pari all'aumento dei prezzi, il guadagno reale è nullo, e se l'inflazione risale il conto si chiude in perdita. La seconda è la remunerazione: i tassi sui depositi seguono le decisioni della banca centrale e, quando questa taglia, il margine si assottiglia in fretta.
La terza è il rischio di sistema. Il settore bancario europeo è solido e patrimonializzato, e i depositi sono protetti dai fondi di garanzia entro i limiti stabiliti dalla normativa europea: sopra quella soglia, però, la tutela non c'è più. La crisi finanziaria del 2008 e il caso di Cipro nel 2013, con il coinvolgimento dei depositanti nel risanamento degli istituti, hanno mostrato che si tratta di scenari improbabili ma non impossibili. In Italia esiste anche un precedente diverso e molto ricordato: il 10 luglio 1992 il governo Amato, con un decreto d'urgenza, applicò un prelievo retroattivo del sei per mille sui conti correnti per fronteggiare l'emergenza finanziaria.
Il punto non è alimentare allarmi. È notare una differenza strutturale: l'oro fisico non è un credito verso qualcuno. Non ha controparte, non sta dentro un bilancio, non può essere oggetto di decisioni che riguardano i depositi. Chi lo possiede lo possiede e basta.
Che cosa dice la storia dell'oro
Due episodi, sopra tutti, spiegano perché l'oro viene chiamato bene rifugio. Negli anni Settanta, con l'inflazione a due cifre e la fine della convertibilità del dollaro, la quotazione passò da poche decine di dollari l'oncia a diverse centinaia nel giro di un decennio. Nel 2008, mentre le borse perdevano in pochi mesi quello che avevano costruito in anni, l'oro salì con continuità e nei cinque anni successivi arrivò a più che raddoppiare il proprio valore.
C'è poi un comportamento più recente che vale la pena osservare, perché riguarda operatori che non comprano d'impulso: le banche centrali. Dal 2022 gli istituti di emissione hanno ripreso ad accumulare lingotti su scala molto ampia — oltre mille tonnellate complessive nel biennio 2022-2023 — e hanno proseguito negli anni seguenti. La Banca Nazionale di Polonia ha aggiunto ventuno tonnellate nel novembre 2024, la Banca Popolare Cinese ha ripreso gli acquisti nel gennaio 2025. Quando chi stampa moneta decide di detenere metallo, sta dicendo qualcosa sulla fiducia nel lungo periodo.
Le forme dell'oro da investimento
Non tutto l'oro è oro da investimento. La distinzione è tecnica e fiscale insieme, e cambia parecchio in fase di rivendita.
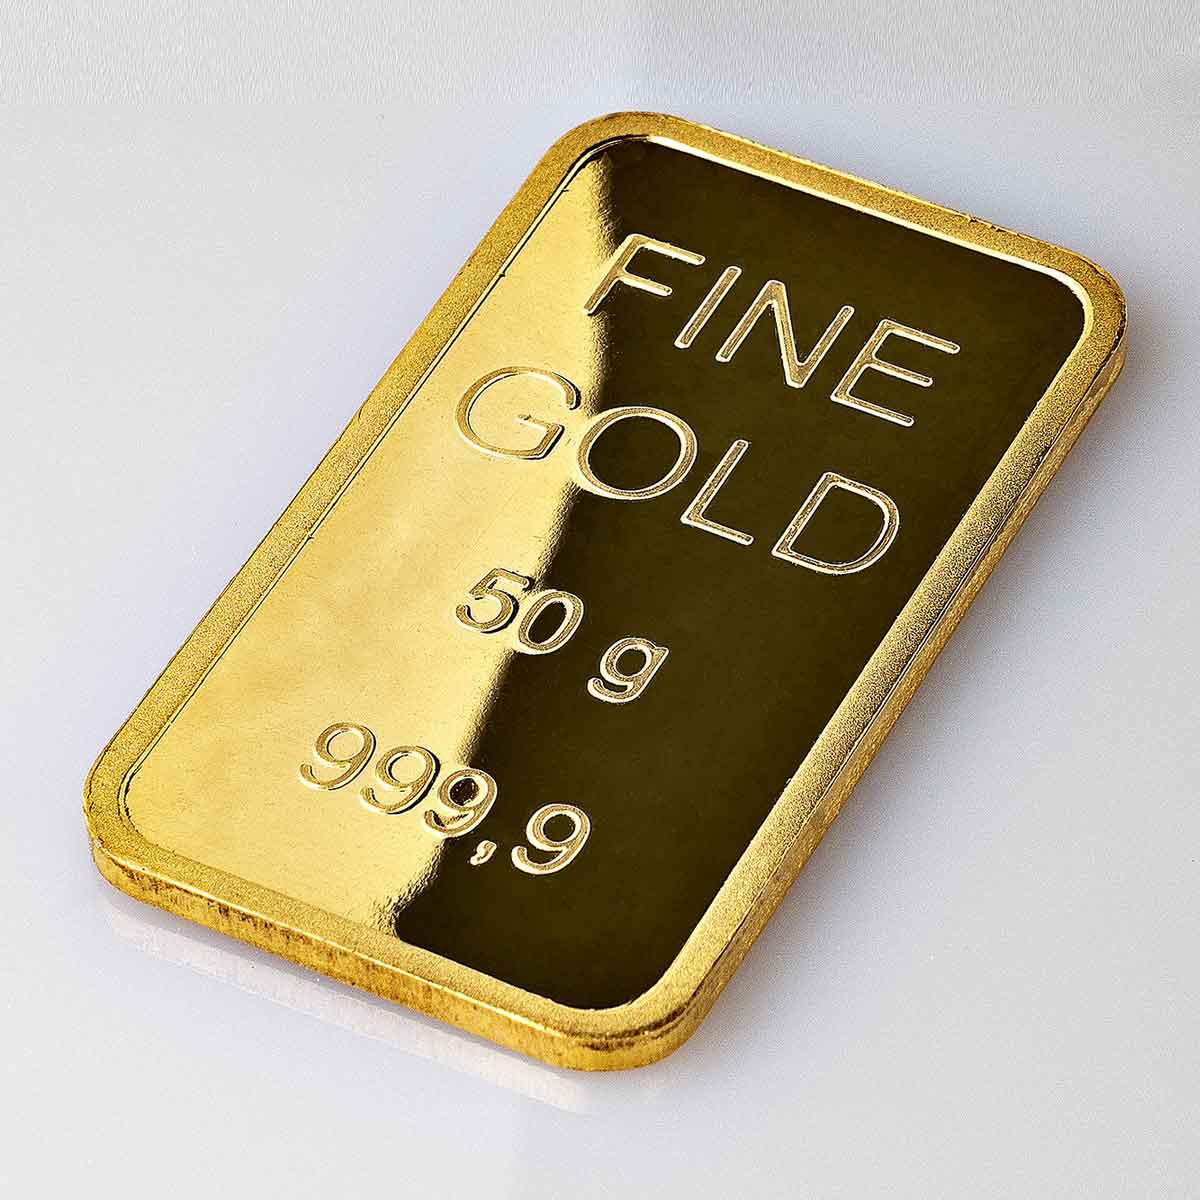
- Lingotti. La forma più lineare. Si trovano in tagli standard — 1, 5, 10, 20, 50, 100, 250, 500 grammi e un chilogrammo — con titolo 999,9, cioè oro a 24 carati. Ogni pezzo porta il marchio della fonderia, il numero di serie e il certificato di autenticità; i tagli piccoli sono di norma sigillati in blister, che non va aperto perché fa parte della certificazione. Qui trovi la nostra selezione di lingotti.
- Monete da investimento. Krugerrand sudafricano, Maple Leaf canadese, American Eagle, Britannia britannica, Nugget australiano, più i classici europei come sterlina e marengo. Hanno corso legale nel paese d'origine, sono riconosciute ovunque e permettono di frazionare il patrimonio in tagli piccoli: si vende una moneta alla volta, senza intaccare il resto.
- Gioielli in oro. Hanno un valore intrinseco del metallo, ma il prezzo d'acquisto comprende manifattura, design e marchio, che in rivendita non si recuperano. Si comprano perché si vogliono portare, non per fare un investimento puro.
Vantaggi e limiti, detti chiaramente
I vantaggi sono quelli che abbiamo già visto: bene tangibile, senza rischio di controparte, storicamente efficace come protezione dall'inflazione, liquido in qualunque momento e in qualunque paese, senza costi di gestione se lo custodisci tu.
I limiti vanno messi sullo stesso piatto. L'oro non genera interessi né dividendi: un chilogrammo oggi sarà un chilogrammo fra vent'anni, e tutto il rendimento dipende dalla quotazione. Nel breve periodo può essere volatile, perché risente di speculazione, cambio euro-dollaro e domanda industriale. Richiede custodia seria. E fra prezzo d'acquisto e prezzo di realizzo esiste sempre uno scarto, lo spread, che rende l'oro poco adatto a operazioni di pochi mesi. È uno strumento di conservazione, non di crescita attiva.
Come si colloca rispetto alle altre scelte
Le azioni possono offrire rendimenti importanti, ma oscillano molto proprio nei momenti in cui si vorrebbe stabilità. Le obbligazioni danno un flusso prevedibile e bassa volatilità, ma quando i tassi scendono faticano a superare l'inflazione. Gli immobili proteggono dal carovita e sono tangibili, però richiedono impegni rilevanti, costi di mantenimento e tempi lunghi per tornare liquidi.
L'oro sta in un'altra casella: non è correlato in modo diretto ai mercati finanziari, quindi fa da contrappeso quando il resto del portafoglio soffre. Per questo l'idea sensata non è «mettere tutto in oro», ma destinargli una quota del patrimonio, decisa con il proprio consulente in base all'orizzonte temporale e agli obiettivi. La scelta fra lingotti e monete, e fra tagli grandi e piccoli, discende da lì.
Fisco, documenti e custodia
In Italia e in tutta l'Unione Europea l'oro da investimento è esente da IVA: la legge 7 del 17 gennaio 2000 definisce come tale i lingotti di peso accettato dal mercato con titolo pari o superiore a 995 millesimi e le monete d'oro di purezza pari o superiore a 900 millesimi, coniate dopo il 1800, che hanno o hanno avuto corso legale nel paese d'origine. Le operazioni si svolgono tramite operatori professionali in oro iscritti presso la Banca d'Italia, con identificazione dell'acquirente e, oltre le soglie previste, comunicazione ai sensi della normativa antiriciclaggio. È bene conservare fattura, certificati e blister: insieme al metallo, sono ciò che ne stabilisce la tracciabilità.
Sulla custodia le strade sono tre: cassaforte in casa, cassetta di sicurezza bancaria, deposito professionale presso un caveau specializzato. Per quantità rilevanti il deposito dedicato resta la soluzione più ordinata, anche perché prevede assicurazione e verifica periodica.
Comprare e vendere oro a Genova, da Cicala
Nel settore dal 1950 e con il negozio aperto nel 1975, trattiamo oro da investimento accanto ai gioielli e agli orologi. Il metodo è semplice: lingotti e monete certificati, quotazione agganciata al corso dell'oro del giorno, operazione documentata secondo la normativa vigente. Acquistiamo anche da privati, sia oro da investimento sia oro usato — gioielli, argenteria — con valutazione fatta davanti a te.
Abbiamo due negozi a Genova, entrambi completi, in via San Vincenzo 110r e in via Martiri della Libertà 23-25r a Pegli: il catalogo è diviso fra i due, quindi per sapere dove si trova ciò che ti interessa conviene scrivere su WhatsApp al +39 010 698 1030 o passare dai contatti e negozi. Se preferisci ragionarci con calma, prendi appuntamento: una conversazione di mezz'ora al banco, con i pezzi in mano, chiarisce più di qualunque pagina.
Domande frequenti sull'investimento in oro
- L'oro da investimento è soggetto a IVA?
- No. I lingotti con titolo pari o superiore a 995 millesimi e le monete riconosciute come oro da investimento sono esenti da IVA in Italia e in tutta l'Unione Europea. I gioielli, invece, seguono il regime ordinario perché comprendono la manifattura.
- Meglio un lingotto grande o tanti pezzi piccoli?
- Dipende da come pensi di rivendere. Un taglio unico è più efficiente all'acquisto; monete e lingotti piccoli ti permettono di liquidare solo la parte che ti serve, lasciando intatto il resto. Molti scelgono una combinazione delle due cose.
- Come si conserva l'oro fisico in sicurezza?
- Cassaforte domestica ancorata, cassetta di sicurezza in banca oppure deposito presso un caveau professionale. Per quantità significative il deposito specializzato è la scelta più tutelata, perché unisce sorveglianza, assicurazione e inventario.
- Posso aprire il blister per vedere il lingotto?
- Meglio di no. Il sigillo con numero di serie fa parte della certificazione e un blister integro semplifica molto la rivendita. Se un pezzo è stato aperto, prima di riacquistarlo si procede con le verifiche del caso.
- Cicala acquista oro da privati?
- Sì, sia oro da investimento in lingotti e monete, sia oro usato come gioielli e argenteria. La valutazione si fa in negozio, al corso del giorno, con documento di identità e ricevuta regolare.
Continua a esplorare
Cultura, guide e nuovi arrivi
Iscriviti per ricevere le storie del nostro magazine, le guide d'acquisto e una selezione di pezzi scelti dai nostri maestri orafi e orologiai.


